Depreciação acelerada de R$ 1,7 bi entra no 2º ano e navios ganham R$ 2,4 bi
Lei 14.871 limitou a R$ 1,7 bilhão por ano a renúncia para máquinas compradas até 2025; navios-tanque e barcos de apoio têm R$ 2,4 bilhões de 2027 a 2031.
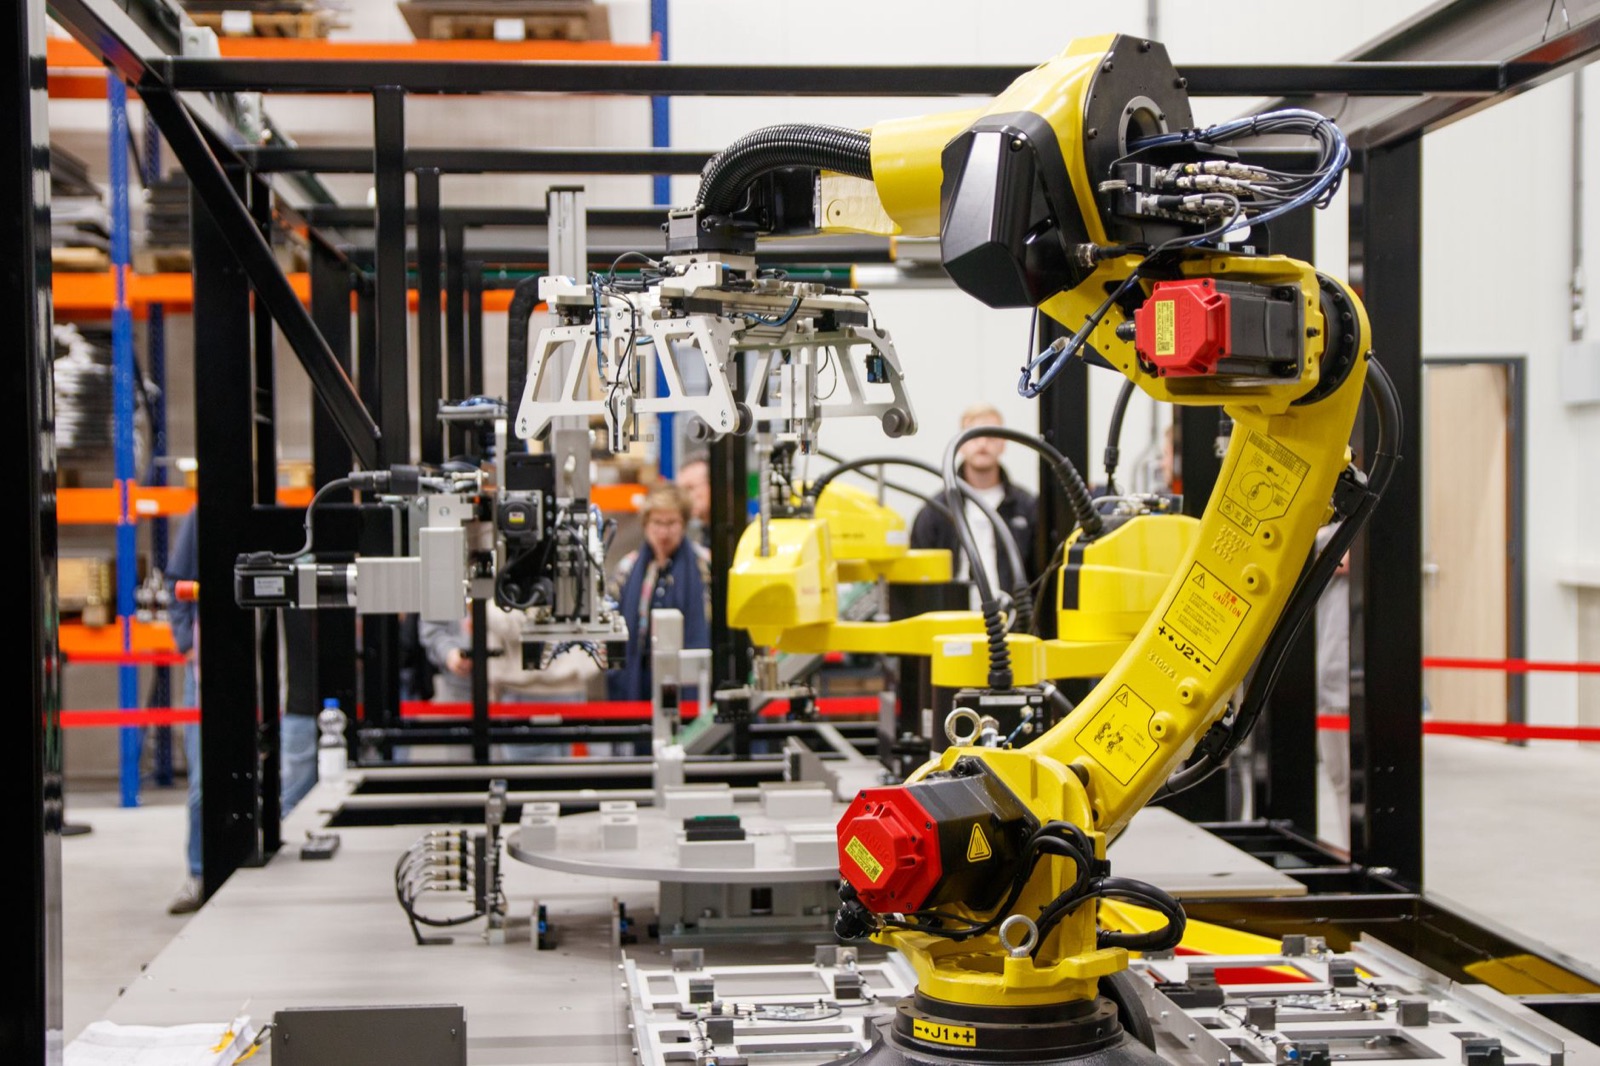
A depreciação acelerada criada pela Lei nº 14.871, de 28 de maio de 2024, chega a 2026 em fase de colheita. Pelo texto consolidado da lei publicado pela Câmara dos Deputados, o benefício vale para máquinas, equipamentos, aparelhos e instrumentos novos adquiridos entre a publicação do decreto regulamentador e 31 de dezembro de 2025, e permite abater do Imposto de Renda (IRPJ) e da CSLL até 50% do valor do bem no ano em que ele entra em operação e até 50% no ano seguinte. A renúncia fiscal ficou limitada a R$ 1,7 bilhão por ano, segundo o artigo 3º da lei e o Decreto nº 12.292, de 5 de dezembro de 2024. Ao mesmo tempo, a lei ganhou uma segunda frente: navios-tanque e embarcações de apoio marítimo feitos no Brasil terão até R$ 2,4 bilhões de renúncia entre 2027 e 2031.
Na regra comum, segundo reportagem da Agência Brasil de maio de 2024, o abatimento do valor de uma máquina é gradual e pode levar até 25 anos, conforme o bem se desgasta. Com a lei, a dedução cai para duas parcelas. A Federação das Indústrias do Estado de São Paulo (Fiesp), que colaborou tecnicamente com o texto, estimou à época um potencial de R$ 18 bilhões em novos investimentos em dois anos, de acordo com a mesma reportagem.
O que muda
- Compras encerradas em 2025. O artigo 2º da lei fixa 31 de dezembro de 2025 como data final de aquisição para máquinas e equipamentos. Em 2026, o efeito que segue é a dedução das parcelas ligadas a bens comprados dentro da janela, conforme o ano em que foram instalados ou postos em serviço.
- Só lucro real e só com habilitação. O Decreto nº 12.175, de 11 de setembro de 2024, condiciona o uso à habilitação prévia pela Receita Federal, à tributação pelo lucro real, à atividade principal listada no anexo e à regularidade fiscal, trabalhista e ambiental da empresa.
- Teto único de R$ 1,7 bilhão. O decreto original repartia o limite por setor. O Decreto nº 12.292 trocou a divisão por um limite global anual de R$ 1,7 bilhão e passou ao Ministério do Desenvolvimento, Indústria, Comércio e Serviços (MDIC) a tarefa de fixar limites por atividade.
- Setores ampliados. A lista revisada inclui, entre outros, alimentos, celulose e papel, química, metalurgia, produtos de metal, máquinas e equipamentos, veículos automotores, construção de edifícios (CNAE 41), obras de infraestrutura (CNAE 42) e transporte terrestre (CNAE 49).
- O que fica de fora. A lei exclui edifícios e construções, terrenos, projetos florestais, bens que se valorizam com o tempo e bens sujeitos a exaustão. Só vale para bens ligados diretamente à produção ou à venda de bens e serviços.
- Navios e barcos de apoio. As Leis nº 15.075, de 2024, e nº 15.348, de 13 de fevereiro de 2026, e a Medida Provisória nº 1.315, de 2025, criaram o artigo 2º-A para navios-tanque de cabotagem de petróleo, derivados e derivados de gás natural e para embarcações de apoio offshore construídos em estaleiro brasileiro, com conteúdo local mínimo definido pelo CNPE. A renúncia é de R$ 1,6 bilhão, acrescida de R$ 800 milhões, de 2027 a 2031.
Quem é afetado
Segundo o decreto, o benefício das máquinas atinge indústrias de transformação e também empresas de construção de edifícios, obras de infraestrutura e transporte terrestre que apuram pelo lucro real e foram habilitadas pela Receita. Na versão original do Decreto nº 12.175, a construção de edifícios tinha teto de R$ 16,3 milhões e as obras de infraestrutura, de R$ 14,1 milhões, valores depois substituídos pelo limite global. Na frente naval, o artigo 2º-A alcança armadores que contratarem navios-tanque novos até 31 de dezembro de 2026 e estaleiros nacionais que disputam essas encomendas.
Prazos
| Etapa | Data | Base |
|---|---|---|
| Sanção da lei | 28 de maio de 2024 | Lei 14.871 |
| Regulamentação e lista de setores | 12 de setembro de 2024 (DOU) | Decreto 12.175 |
| Limite global de R$ 1,7 bilhão por ano | 5 de dezembro de 2024 | Decreto 12.292 |
| Fim da janela de compra de máquinas | 31 de dezembro de 2025 | art. 2º |
| Segunda parcela de 50% para bens instalados em 2025 | ano-calendário de 2026 | art. 2º, § 3º |
| Contratos de navios-tanque novos | até 31 de dezembro de 2026 | art. 2º-A, § 1º |
| Renúncia naval de R$ 2,4 bilhões | 1º de janeiro de 2027 a 31 de dezembro de 2031 | art. 2º-A, §§ 4º e 4º-A |
O MDIC é o órgão gestor do benefício e deve publicar o acompanhamento em site do governo federal, com dados enviados pela Receita a cada trimestre, conforme o artigo 7º do decreto. A lei também autoriza o Executivo a ampliar o limite por decreto, desde que respeitada a Lei de Responsabilidade Fiscal.
O que isso significa para quem presta serviço
- Instalação e comissionamento. Como a primeira parcela só pode ser deduzida no ano em que o bem é instalado ou posto em condições de produzir, clientes que compraram máquinas até o fim de 2025 tendem a pressionar por montagem e partida rápidas.
- Construtoras no lucro real. Empresas de construção e de obras de infraestrutura estão na lista de atividades, o que permite usar o benefício em equipamentos próprios, desde que habilitadas.
- Base instalada renovada. Plantas que trocaram máquinas dentro da janela devem demandar adequações de layout, elétrica, utilidades e manutenção nos equipamentos novos.
- Cadeia naval. A frente de navios-tanque, com contratos até o fim de 2026 e operação a partir de 2027, deve abrir demanda em estaleiros nacionais para montagem, caldeiraria, tubulação e elétrica embarcada.
- Documentação. O benefício exige comprovar data de compra, de instalação e o vínculo do bem com a produção, o que favorece quem entrega laudos e registros de partida organizados.
- Quem decidiu
- Ministério do Desenvolvimento, Indústria, Comércio e Serviços (MDIC) e Receita Federal
- Valor
- R$ 1,7 bilhão
- Vigência
- Máquinas adquiridas até 31/12/2025; renúncia naval de 2027 a 2031
- Publicado em
- 13 de fevereiro de 2026
Como isso afeta quem vende para a indústria
Para quem vende para a indústria, a janela de compra de máquinas fechou em 2025, mas a dedução depende da data em que o equipamento entra em operação, e isso tende a acelerar montagem e comissionamento. Construtoras e empresas de obras de infraestrutura no lucro real estão na lista de setores. A frente naval de R$ 2,4 bilhões, com contratos até o fim de 2026, deve movimentar estaleiros e fornecedores de montagem a partir de 2027.
- Montagem e comissionamento de máquinas novas
- Adequação elétrica e de utilidades para equipamentos
- Caldeiraria e tubulação para construção naval
- Laudos e registros de partida para comprovação fiscal
Janela: Dedução das parcelas em 2026; contratos de navios-tanque até 31/12/2026.
Você leu sobre uma obra. Existem 485.
O Radar Capex junta todas num mapa: empresa contratante, cidade, valor, fase, cronograma e o que cada uma vai contratar. Mais de R$ 1 trilhão em investimentos com obra mapeados. Toda segunda, as obras novas da semana no seu e-mail e no WhatsApp. E todo mês, ao vivo para assinantes, a Live Radar de Vendas: a visão do mercado e como chegar nessas obras e fechar mais contratos.
- Lei nº 14.871, de 28 de maio de 2024 (texto atualizado), Câmara dos Deputados, Legislação, 13 de fevereiro de 2026
- Decreto nº 12.175, de 11 de setembro de 2024, Planalto, 12 de setembro de 2024
- Decreto nº 12.292, de 5 de dezembro de 2024, Planalto, 5 de dezembro de 2024
- Mover tem potencial para destravar investimentos no país, Agência Brasil, 30 de maio de 2024
- Sancionada lei que dá incentivo tributário para troca de máquinas e equipamentos, Fenacon, 4 de junho de 2024
O Radar Indústria resume os fatos publicados pelas fontes; a análise para fornecedores é nossa. Viu um erro? Escreva para redacao@radarindustria.com.br.
Chegue nos decisores das obras da indústria.
Tenha a implantação da sua máquina de prospecção e demanda de obras em até 90 dias, com a Galt Growth.
Quero implantar em 90 dias →